扶養はいくらまで稼げる?年収の壁と手取り逆転の真相【2026年最新】
パートやアルバイトで働く際、誰もが一度は直面する「扶養の範囲内で働きたい」という切実な悩み。毎年のように税制や社会保険のルールが見直され、「結局、自分はいくらまで稼いでいいのか」「130万円を超えると手取りが減って大損するというのは本当か」と現場の混乱は収まる気配がありません。
結論から明かせば、世間で一括りに語られがちな「扶養」には、税金の扶養(所得税・住民税)と社会保険の扶養(健康保険・厚生年金)という全く性質の異なる2つの制度が存在します。手取りが目減りする「逆転現象」のメカニズムと、2026年現在の法改正を踏まえた境界線を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:税金の壁(103万円・150万円)を超えても税率分しか引かれないため手取りは減らないが、社会保険の壁(106万円・130万円)を超えると保険料負担で手取りが急減する。
- 要点2:「手取り逆転」を埋めるには年収約155万〜160万円以上の労働が必要だが、厚生年金の加入は将来の年金受給額増や保障の拡大という資産価値を持つ。
- 要点3:2026年の法改正議論により企業規模要件の撤廃が進む中、「扶養内で抑える調整」から「自立して稼ぎきる選択」への意識変革が求められている。
【2026年最新】扶養はいくらまで?「税金」と「社会保険」で全く異なる2つの境界線
店頭レジや飲食チェーンのバックヤードで、年末が近づくたびに飛び交う「シフトに入れない」という溜息。この現象を引き起こしている元凶が、いわゆる「年収の壁」です。しかし、多くの人が「扶養」という言葉を曖昧に捉えたまま、誤った情報に振り回されています。
根本的な混乱を解く鍵は、「誰の財布から、何が引かれるのか」を明確に切り分ける視点にあります。
まず1つ目は「税制上の扶養」です。働く本人に所得税がかかり始めるボーダーラインであり、同時に配偶者を支える世帯主が税金控除を受けられるかどうかの判定基準です。ここでは103万の壁 税金計算や、世帯主の税額を軽減する配偶者控除 適用要件 判定が密接に絡み合います。
2つ目が、家計に決定的な打撃を与える「社会保険上の扶養」です。配偶者や親の健康保険・厚生年金の被扶養者として留まるための基準であり、ここから外れると本人が自費で毎月の社会保険料を納めなければなりません。後述する社会保険扶養 条件 詳細まとめに該当した場合、年収の約15%前後が天引きされる現実が待ち構えています。
噂の真偽を徹底検証|年収の壁を超えると手取りが減る「働き損」のからくり
「扶養枠を超えて働いたら、税金で手取りが減って損をした」——SNSやネット掲示板でまことしやかに囁かれるこの言説には、半分の事実と半分の誤解が混在しています。
税金だけで見れば、額面以上に税金が引かれて手取りが前年を下回る「逆転現象」は制度上絶対に起きません。日本の所得税は超過累進課税を採用しており、103万円を超えた部分に対してのみ5%〜の税率が課されるためです。例えば年収104万円になった場合、課税対象は超過した1万円のみであり、所得税の負担増はわずか500円程度に過ぎません。
では、なぜ「手取りが減る」という悲鳴が後を絶たないのか。その扶養 手取り 減る 真相は、100%社会保険料の突発的な発生にあります。これが世に言うパート 扶養内 働き損 理由の核心です。
会社員である夫の扶養に入っている配偶者は、健康保険料も国民年金保険料も自己負担ゼロ(第3号被保険者)で手厚く守られています。ところが、一定の収入ラインを越えた瞬間、この無償のセーフティネットから容赦なく弾き出されます。
年収130万円をわずか1000円超えただけでも、自治体の国民健康保険・国民年金、あるいは勤務先の社会保険へ強制加入となり、年間およそ20万〜25万円規模の保険料支払いが一気に発生します。額面が130万円のときは手取り130万円だったものが、額面131万円に増やした途端に手取りが約106万円前後に急落する。これが「働き損」の正体です。
【徹底比較】年収の壁一覧とリアルな手取りシミュレーション
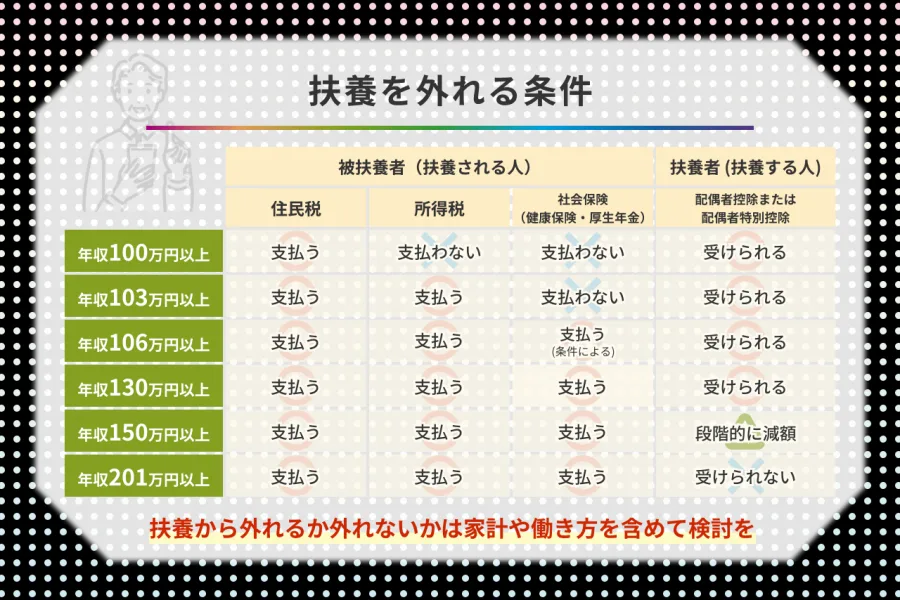
各ボーダーラインで何が起きるのか、厚生労働省および国税庁の最新基準をもとに整理した比較表が以下です。自身の働き方がどこに該当するのかを把握する基準として役立ててください。
| 年収の壁 | 制度の区分 | 発生する変化と詳細データ | 編集部の見解・実質的影響 |
|---|---|---|---|
| 100万円の壁 | 住民税(自治体税) | 自治体により年収93万〜100万円で住民税(均等割・所得割)が数千円〜発生 | 負担額はごく軽微。意識して就労調整する合理性は極めて低い |
| 103万円の壁 | 所得税・配偶者控除 | 本人に所得税が発生。世帯主側の配偶者控除(満額38万円)の枠組み上限 | 超えても配偶者特別控除へスライドするため、世帯単位での増税はほぼ生じない |
| 106万円の壁 | 勤務先の社会保険 | 週20時間以上・月収8.8万円以上等の要件を満たすと厚生年金・健保へ強制加入 | 年間約15万〜16万円天引き。第1の手取り急減ゾーンとなる最警戒ライン |
| 130万円の壁 | 社会保険の扶養外れ | 企業規模問わず全ての被扶養者が扶養を完全除外。国保または勤務先社保へ | 年間約20万〜27万円の強烈な負担増。手取りを元に戻すには年収155万円以上が必要 |
| 150万円の壁 | 配偶者特別控除 | 配偶者特別控除(満額38万円)が段階的に縮小を開始する境界線 | 控除額が徐々に減るだけであり、世帯手取りが減るような逆転は起きない |
| 201万円の壁 | 配偶者特別控除の完全消失 | 年収201万6000円で配偶者特別控除がゼロに。税制上の優遇措置が終了 | 本人の手取りは十分増加しており、制度終了を理由に就労を抑える意味はない |
以下のシミュレーションを見れば、社会保険料の壁がいかに手取りを削り取るかが一目瞭然です。
【年収の壁 手取りシミュレーション(配偶者の扶養内・一般的な試算値)】
・額面年収 103万円 ⇒ 手取り 約102万円(社保負担ゼロ、所得税等ほぼゼロ)
・額面年収 129万円 ⇒ 手取り 約127万円(社保負担ゼロ、住民税・所得税のみ)
・額面年収 132万円 ⇒ 手取り 約106万円(社会保険料約24万円天引きで逆転)
・額面年収 155万円 ⇒ 手取り 約126万円(129万円稼いだときの手取り水準にようやく回復)
額面で約25万円多く働いたにもかかわらず、手元に残る現金が20万円以上減ってしまう。この谷間を埋めるには、一気に年収155万〜160万円以上まで労働時間を延ばす覚悟が求められます。
【実態検証】「シフトを削るしかない」現場パート・学生アルバイトの生の声と苦悩
大手スーパーの店長や飲食チェーンのマネージャーが、毎年10月から12月にかけて頭を抱える「年末の人手不足」。その現場で何が起きているのか、都内大型商業施設でパートリーダーを務める40代女性は取材にこう明かします。
「時給が上がったことはありがたいのですが、時給1200円を超えると週3日勤務でもあっという間に106万円や130万円に到達してしまう。11月になると『今月は扶養から外れそうなので8日しか入れません』『土日のロングシフトは外してください』とスタッフ全員から言われ、現場は崩壊状態です。働きたい意欲があるのに、働くと家計の手取りが減るから休まざるを得ない。本末転倒だとみんな泣いています」
ネット上の質問コミュニティやSNSでも、「扶養を外れて月13万円稼いだが、手取りが10万円ちょっとになってしまい絶望した」「会社の家族手当(配偶者手当)の支給条件が年収103万円以下に設定されているため、超えると毎月2万円の手当を削られる」といった生々しい告白が後を絶ちません。
さらに影響は主婦層だけにとどまりません。親の扶養に入っている学生 アルバイト 扶養上限の問題も極めて深刻です。
学生本人の年収が103万円を超えた場合、勤労学生控除を利用すれば本人自身の所得税は130万円まで非課税にできます。しかし、重大な盲点は「親側の税負担」にあります。子どもが103万円を超えた瞬間、親は「特定扶養控除(控除額63万円)」を使えなくなります。高所得の親であれば、親自身の所得税・住民税が一気に年間10万〜15万円以上跳ね上がるため、「バイト代を超過させて親に激怒された」という大学生の相談が毎年多発しているのです。
制度の激変期|「年収の壁」2026年最新法改正と企業側の助成金スキーム
こうした構造的歪みを解消するため、政府と関係各省庁は矢継ぎ早に対策を講じています。報道各社の取材データおよび厚生労働省の公開情報によると、社会保険の適用拡大は不可逆的なスピードで進んでいます。
かつて社会保険の106万の壁 社会保険適用条件(週20時間以上、月収8.8万円以上、学生除外など)は「従業員501人以上の大企業」に限られていました。しかし、2022年10月に101人以上、2024年10月には「従業員51人以上」の中小企業へと段階的に引き下げられました。
そして現在、年収の壁 2026年最新法改正の議論において最大の焦点となっているのが、「企業規模要件(50人枠)の完全撤廃」と「週所定労働時間20時間以上の全労働者への社保適用拡大」です。個人事業主の小規模店舗を除き、小規模な事業者であっても週20時間以上働くパートタイマーは原則として社会保険へ加入する方向へと舵が切られています。
一方、労働者の手取り急減を緩和するため、政府は「年収の壁・支援強化パッケージ」を導入。労働者の手取りを減らさないよう賃上げや手当支給(社会保険適用促進手当)を行った企業に対し、労働者1人あたり最大50万円を助成する「キャリアアップ助成金」の特例措置を展開しています。さらに130万円の壁についても、人手不足に伴う一時的な増収であれば「連続2年まで」なら事業主の証明によって扶養に留まれる特例運用が定着しました。
しかし、これらはあくまで一時的な対症療法に過ぎません。「扶養の傘に隠れて労働時間をコントロールする時代」そのものが、制度的に終焉を迎えつつあります。
一般に知られていない盲点とネットの誤解|「損を恐れてセーブする」最大の落とし穴
ネット上の情報で最も悪質なのは、「社会保険に入ると大損する」「1円でも超えたら負け組」という短絡的なミスリードです。そこには決定的な視点が欠落しています。
社会保険料として天引きされる金銭は、単なる「税金(没収)」ではありません。その半分は勤務先の会社が負担(労使折半)しており、支払った金額は強力な個人の金融資産と将来のセーフティネットへ姿を変えています。
手取り額の比較だけで「損だ」と決めつける前に、以下の客観的事実を直視する必要があります。
・将来もらえる厚生年金の増額:第3号被扶養者のままでは基礎年金(国民年金)しか受給できませんが、厚生年金に加入すれば生涯受給できる年金受給額が確実に上乗せされます。
・傷病手当金と出産手当金の受給権:病気や怪我で長期間働けなくなった際、給与の約3分の2が最大1年6ヶ月にわたって支給される「傷病手当金」は、扶養内の国民健康保険には存在しない被保険者だけの特権です。
・障害厚生年金の権利:万が一重い障害を負った際、国民年金より遥かに手厚い障害厚生年金が支給されます。
目先の手取り10数万円を惜しんで就労時間をセーブし続ける行為は、生涯賃金を数千万円単位でドブに捨て、自らの老後リスクや病気リスクを野放しにする行為と背中合わせです。
【プロの結論】昭和型家族観の呪縛から脱却せよ|後悔しない働き方の判断基準
家族社会学の視点から紐解けば、「年収の壁」を巡る諸問題の本質は、昭和高度経済成長期に設計された「夫が主たる生計維持者として外で稼ぎ、妻は家事育児を一手に担いながら補助的にパートで働く」という専業主婦前提の性別役割分業モデルにあります。
夫の扶養枠に依存し続ける構造は、知らず知らずのうちに夫婦間の経済的上下関係や「共依存」を生み出しやすくなります。自らのキャリア形成を意図的に放棄し、相手の収入に過度に頼る生活は、離婚や夫の病気・失業といった想定外の事態に直面した際、自立した生活基盤を奪われる致命的なリスクを孕んでいます。
現代のパートナーシップにおいて不可欠なのは、健全な自立を担保する「心理的・経済的バウンダリー(境界線)」の確立です。「扶養内で働くべきか、飛び出すべきか」の決断基準を以下に提示します。
▼「扶養内(〜103万・106万未満)」に留まるべき明確な条件:
・未就学児の育児や家族の介護があり、物理的に週20時間以上の労働時間を確保できない。
・夫の会社から月2万〜3万円以上の手厚い「配偶者手当」が支給されており、年収制限が103万円厳守である。
・仕事はあくまで気分転換や社会との接点であり、自己資産形成やキャリアアップを一切望まない。
▼「年収の壁」を突破して突き抜けるべき条件:
・週25時間以上働く余力と健康がある。
・将来の自分名義の年金を増やし、老後の経済不安を自力で解消したい。
・夫の定年後や不測の事態に備え、世帯年収の最大化と自分自身の市場価値向上を目指したい。
・年収160万円以上を目指してシフトを増やせる環境にある。
【扶養 いくら まで】に関するよくある質問(FAQ)
Q1:夫の扶養から外れると、夫側の給料や手取りにも悪影響は出ますか?
A1:妻の年収が103万円を超えても、150万円までは「配偶者特別控除」によって夫側の税金控除額は38万円のまま満額適用されます。したがって、妻の年収が150万円以下であれば夫の税金負担は一切増えません。ただし、夫の勤務先が独自に設けている福利厚生の「配偶者手当(家族手当)」に「年収103万円以下」などの支給要件がある場合、手当がカットされて世帯手取りが減る可能性があるため、夫の就業規則を必ず確認してください。
Q2:106万円の壁と130万円の壁、自分はどちらが適用されますか?
A2:勤務先の規模と契約内容で決まります。「従業員数51人以上の企業」で「週20時間以上勤務」「月収8.8万円以上」「2ヶ月以上の雇用見込み」を満たす場合は「106万円の壁」が適用され、勤務先の社会保険に入ります。この条件に当てはまらない小規模な個人商店などで働く場合や、複数の掛け持ちで1社あたりの労働時間が短い場合は「130万円の壁」が基準となります。
Q3:大学生のアルバイトですが、親に迷惑をかけずに稼げる上限はいくらですか?
A3:親の税負担を増やさないための上限は「年収103万円以下」です。学生本人は「勤労学生控除」を使うことで130万円まで所得税を非課税にできますが、103万円を超えた時点で親の扶養控除(特定扶養親族の控除63万円)から除外され、親の税金が年間十数万円単位で跳ね上がります。親に金銭的負担をかけたくない場合は、103万円厳守が鉄則です。
Q4:交通費は「年収の壁」の金額に含まれますか?
A4:制度によって明確に異なります。税金(103万円・150万円の壁)の計算では、非課税限度額内(月15万円まで)の通勤手当は年収に含まれません。一方、社会保険(106万円・130万円の壁)の算定基準では、原則として交通費や各種手当も収入に含まれます。遠方から通勤して交通費が高額な場合、社会保険の判定ラインを思わぬ形で突破してしまう恐れがあるため厳重な注意が必要です。
まとめ:今後の動向と失敗しないための判断基準
「扶養はいくらまで」という問いに対する絶対の正解は、各家庭の生活環境や将来設計によって異なります。しかし、確実に言える歴史的転換点は、政府の方針が「短時間労働者への社会保険全面適用」へと急速に傾いていることです。
目先の数万円の手取り減に怯えて103万や106万の枠組みにしがみつき、シフトを削り続ける選択は、これからの時代ますます難しくなります。「ギリギリ扶養内に抑えて損を避ける」という消極的な守りの姿勢から、「社会保険の権利を勝ち取り、160万円以上稼ぎきって世帯全体の資産を増やす」という攻めの選択肢へ。家族でオープンに話し合い、数年後を見据えた納得のいく働き方を決定してください。
同じカテゴリの記事
全カテゴリの記事を校正し、出典と日付の整合性を確認。誤情報を載せないことを最優先にしています。