子ども子育て支援金は実質増税か?年収別負担額と独身への影響
2026年4月、少子化対策の抜本的財源と位置づけられた「子ども・子育て支援金制度」が本格的なスタートを迎えます。児童手当の拡充や保育サービスの充実を旗印に掲げる一方、制度設計が明らかになるにつれて国民の間には動揺と不信感が急速に広がりました。
「少子化対策そのものには賛同するが、なぜ毎月の手取りが減るのか」「これは看板を掛け替えただけのステルス増税ではないのか」――。SNSやニュースのコメント欄には、子育て世帯のみならず、独身層やシニア層からも怒りと戸惑いの声が連日投稿されています。給料が増えない中で給与明細から新たに天引きされる現実を前に、私たちが直面する具体的な影響を客観的データとともに検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年4月から公的医療保険に上乗せして徴収が開始され、2028年度の満額時には年間約1兆円規模の拠出金が集められます。
- 要点2:政府は「歳出削減と賃上げにより実質的な負担は生じない」と説明しますが、給与天引きによる可処分所得の直接的な減少は避けられず、実質増税との批判が根強く残ります。
- 要点3:年収や加入する健保組合によって負担額は大きく変動し、共働き世帯の二重徴収や、子どものいない単身世帯への負担集中など、世代間・世帯間の不公平感が浮き彫りになっています。
【2026年最新の経緯】子ども子育て支援金はいつから導入?制度の真相を解剖
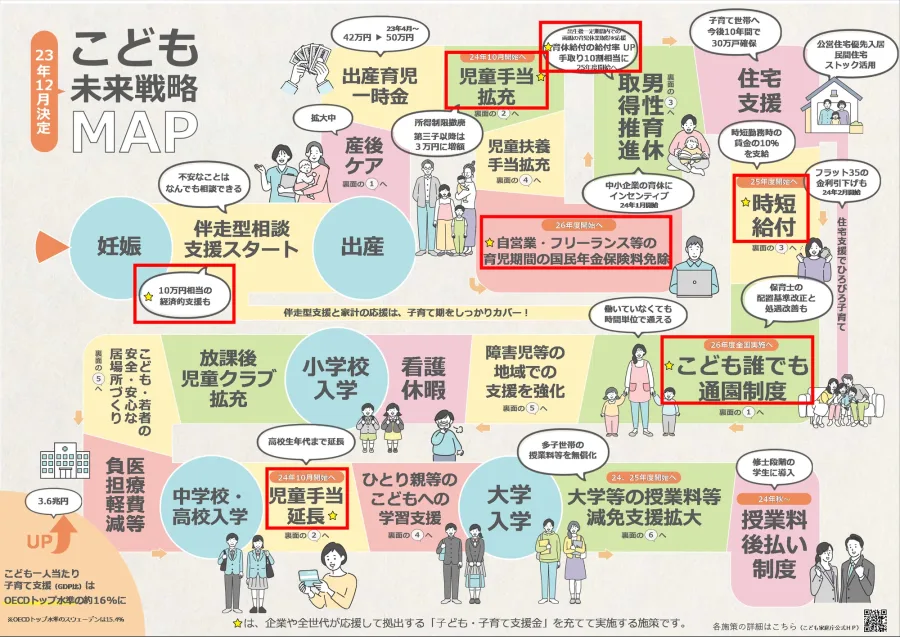
混迷を極めた議論の末、国会で子ども子育て支援法改正案ニュースが大々的に報じられたのは2024年6月のことでした。そこから準備期間を経て、子ども子育て支援金はいつから徴収が始まるのかという国民の関心に対し、政府は2026年度(2026年4月)からの段階的導入を決定しました。
制度の根幹にあるのは、急速に進む少子化への危機感です。こども家庭庁公式発表の骨子によると、2026年度から約6,000億円規模で徴収をスタートし、2027年度に約8,000億円、そして2028年度には満額となる1兆円規模まで段階的に引き上げる計画が組まれています。この巨額財源をもとに、児童手当の所得制限撤廃や支給期間の高校生年代までの延長、さらには第3子以降の給付額増額(月3万円)などが順次実行に移されてきました。
しかし、制度の真相を掘り下げると、財源調達の設計において異例のスキームが採用されたことがわかります。本来であれば国債発行や消費税などの一般財源で議論されるべき巨額費用が、国会の厳しい増税論戦を回避するかのように「社会保険料の枠組み」へと滑り込ませた点に、今回の制度が抱える最大の火種があります。
「実質増税」と呼ばれる決定的な理由|医療保険への上乗せ徴収というカラクリ
国会答弁において、当時の首相や閣僚は「歳出改革の徹底と賃上げの好循環により、国民に実質的な追加負担は生じない」と幾度となく強調しました。にもかかわらず、なぜ世論はこれを「実質増税」と断じるのでしょうか。そこには、子ども子育て支援金の実質増税の理由とされる巧妙な制度のカラクリが存在します。
最大の問題点は、徴収方法に「医療保険への上乗せ」が選ばれた点です。私たちが毎月支払っている健康保険(協会けんぽ、大企業が中心の組合健保、公務員等の共済組合)、自営業者が加入する国民健康保険、さらには75歳以上の後期高齢者医療制度に至るまで、すべての公的医療保険料に「支援金」という名目の上乗せ賦課金が加算されます。
政府の主張する「実質負担ゼロ」の根拠は、社会保障費全体の伸びを抑える歳出改革を行い、保険料の引き上げ圧力を相殺するという論法に基づいています。しかし、経済評論家や財務アナリストは次のように手厳しく指摘します。「社会保障の効率化によって抑制された余力があるなら、本来は保険料が下がるか、他の医療サービスの維持に充てられるべきもの。それを別の政策財源に流用して給料袋からの天引き額を増やす行為は、看板をすり替えた増税以外の何物でもない」という見解です。通帳に振り込まれる手取り額が確実に削られる以上、国民が「実質的な増税だ」と受け止めるのは極めて自然な帰結といえます。
【年収別の負担額一覧】毎月いくら引かれる?共働きと独身世帯のシミュレーション
多くの読者が最も気にしているのが、「結局、自分の給与明細から子ども子育て支援金が月いくら引かれるのか」という具体的な金額でしょう。公表当初、政府は「被保険者1人あたり平均で月450円程度(満額時)」と説明し、負担の軽さを印象づけようと試みました。しかし、この「平均月450円」という数値は、働いていない高齢者や被扶養者までを含めて頭割りで薄めた試算に過ぎません。
実態として、第一線で働く会社員や公務員の子ども子育て支援金の年収別負担額を試算すると、平均を大きく上回る金額が算出されます。加入する医療保険の種類(健保組合、協会けんぽ、国保)や本人の額面年収によって、実際の天引き額には明確な格差が生じます。
| 項目・モデル年収 | 詳細・数値データ(満額時・本人負担月額) | 一般的な基準・相場(年間総額) | 編集部の見解・評価 |
|---|---|---|---|
| 年収200万円(若手・非正規等) | 月額 約250円〜350円 | 年額 約3,000円〜4,200円 | 低所得層にとっては食費数食分に相当し、負担感は無視できない水準。 |
| 年収400万円(平均的給与所得者) | 月額 約500円〜650円 | 年額 約6,000円〜7,800円 | 政府の「ワンコイン」アピールを上回り、日常のサブスク1本分が確実に消える計算。 |
| 年収600万円(中堅・管理職層) | 月額 約800円〜1,000円 | 年額 約9,600円〜12,000円 | 年額1万円の大台を突破。物価高と相まって可処分所得の目減りが痛手に。 |
| 年収800万円(上位所得層) | 月額 約1,100円〜1,350円 | 年額 約13,200円〜16,200円 | 税金や既存保険料の累進負担に加え、さらなる拠出要求で強い不公平感を招く。 |
| 年収1,000万円以上(高所得層) | 月額 約1,450円〜1,800円超 | 年額 約17,400円〜21,600円以上 | 大企業健保に属する場合、事業主負担分を含めた総拠出額は倍となり反発は最大化。 |
| 共働き世帯の影響(夫600万・妻400万) | 世帯合計 月額 約1,300円〜1,650円 | 世帯年額 約15,600円〜19,800円 | 夫婦双方が被保険者の場合、世帯合算で二重徴収となり負担感は片働きを凌駕。 |
表から明らかな通り、年収が増えるほど拠出額は跳ね上がります。さらに注意すべきは、共働き世帯への影響です。夫婦双方が会社員として社会保険に加入している場合、それぞれが被保険者として天引きされるため、世帯全体での負担額は片働き世帯に比べて単純に倍増します。額面で「月数百円」と聞かされていた数字が、世帯の実態で見れば年間数万円の流出へと膨らむわけです。
【実態検証】ネットの反応と反対世論の爆発|現場の生の声で見えた世代間分断
法案成立から施行の段階に至るまで、SNSやネット掲示板、大手ポータルのコメント欄で沈静化しないのが、子ども子育て支援金への反対とネットの反応です。大手情報サイトの意識調査や街頭での取材現場でも、かつてないほどの怨嗟の声が記録されています。
特に強い反発を示しているのが、未婚の若年層や単身者たちです。知恵袋やX(旧Twitter)には、「手取りが少なすぎて自分の生活で精一杯なのに、なぜ他人の子どもの養育費まで背負わされるのか」「子ども子育て支援金の独身負担は、実質的な『独身税』ではないか」という切実な書き込みが相次いでいます。ある20代後半の男性会社員は、取材に対して次のように心中を明かしました。
「給料は上がっても社会保険料で相殺され、手取りはずっと横ばいです。少子化対策が必要なのは理解できますが、自分の将来に希望が持てず結婚も諦めている身からすれば、手取りを削って他人の子育てを支援しろと言われているようにしか思えません。支援金を払わされるせいで、ますます結婚が遠のく皮肉に気づいてほしい」
一方、子育てを終えた50代〜60代の層や、子どもを持たない選択をしたDINKs世帯からも不満は噴出しています。「長年苦労して自分の子どもを育て上げ、ようやく肩の荷が下りた途端に新たな負担を課されるのは理不尽だ」という声は根強く、世代間での助け合いという美しいスローガンが、現場では「世代間の分断と押し付け合い」に変貌している現実が浮き彫りになっています。
一般に知られていない盲点とネットの誤解|児童手当拡充で「得をする人・損をする人」
メディアでは「児童手当の高校生までの延長」や「所得制限の撤廃」といったポジティブな側面が華々しく喧伝されてきました。そのため、子育て世帯の間には「毎月の支援金を取られても、手当が増えるのだから差し引きプラスになるはずだ」という楽観的な誤解が一部に存在します。しかし、ここに制度設計の最大の盲点が潜んでいます。
見落としてはならないのが、児童手当の高校生延長に伴って強行される「扶養控除の見直し(縮小)」という税制改正の存在です。これまで16歳から18歳の子どもを持つ親に適用されていた一般扶養控除(所得税38万円、住民税33万円)は、児童手当の支給と引き換えに大幅に圧縮される方向で調整が進められてきました。
この控除縮小と支援金の天引きが重なることで何が起きるのか。試算によれば、中学生以下の子どもが複数いる家庭では一時的に給付が上回るものの、「高校生1人のみの家庭」や「中高所得層」においては、手当の増額分が税金と保険料の増加分でほぼ相殺され、手取りが微増または実質マイナスに転落するケースが指摘されています。
さらに深刻なのは、大学生年代(19歳〜22歳)の子どもを抱える世帯です。教育費のピークを迎えながら児童手当の恩恵は一切受けられず、支援金の天引き負担と税金の重圧だけがのしかかります。「子育て支援」と銘打ちながら、支援の網から外れた途端に容赦のない徴収対象となる歪な構造は、ネット上の噂ではなく、制度が内包する冷酷な真実です。
【プロの結論】社会構造と世代間公平性の視点から見出すべき教訓
家族社会学および社会保障論の視座からこの制度を俯瞰すると、日本社会が長年放置してきた「現役世代への構造的過重負担」の限界点が露呈したといえます。かつて昭和・平成の時代に機能していた「親族内での相互扶助」や「年功序列による右肩上がりの賃金上昇」が完全に崩壊した現代において、社会保険制度を財源の打ち出の小槌として酷使する手法は、国民間の心理的バウンダリー(境界線)を著しく損なっています。
独身者に対して「社会全体で子どもを育てる義務」を一方的に課す論理は、自立して生きようとする個人の尊厳を侵食し、「制度への不信感」と「持てる者と持たざる者の対立」を助長しかねません。少子化の根本要因が「若年層の経済的不安と将来展望の欠如」にあるにもかかわらず、その若年層から手取りを奪って子育て支援に回すという構図は、構造的な自己矛盾を孕んでいます。
私たちがこの制度から得心すべき教訓は、もはや「公的な分配に過度な期待を抱くことはリスクである」というシビアな現実です。家計を守り抜くためには、自らの世帯が制度上どのような立ち位置に置かれているのかを冷静に見極め、自衛の策を講じる必要があります。
【恩恵を最大化できる世帯の条件】
未就学児から小中学生までの子どもが複数おり、児童手当の拡充恩恵(第3子加算など)を長期にわたって享受できる世帯。この層は天引き負担を上回る給付が見込めるため、給付金を消費に回さず教育資金口座へ確実にプールする戦略が有効です。
【家計防衛と慎重な見直しが必須となる世帯の条件】
単身世帯、子どもがいない世帯、子どもが高校生以上または巣立ったシニア世帯、そして夫婦共働き世帯です。これらの世帯は給付による補填がほぼ見込めないか、制度上「純粋な負担増」となります。給料アップをあてにするのではなく、確定拠出年金(iDeCo)やNISAの非課税投資枠をフル活用して課税所得や資産形成の防衛を図るなど、自力で可処分所得の目減りを埋め合わせる現実的な資産管理が強く求められます。
【子ども 子育て 支援 金】に関するよくある質問(FAQ)
Q1:子ども子育て支援金は具体的にいつから、どのように給料から引かれますか?
A1:2026年4月(2026年度)から段階的に徴収が開始されます。新たな税金として税務署に納めるのではなく、毎月の給与明細にある「健康保険料(または国民健康保険料)」の項目に自動的に上乗せされる形で天引きされます。初年度は少額から始まり、2028年度にかけて段階的に引き上げられます。
Q2:独身や子どもがいない夫婦も毎月支払わなければならないのですか?
A2:はい、支払う必要があります。公的医療保険に加入しているすべての国民(被保険者本人)が対象となるため、独身者、配偶者の有無、子どもの有無に関わらず等しく上乗せ徴収されます。免除規定は原則として生活保護受給者等に限られます。
Q3:政府が説明していた「実質負担ゼロ」というのは事実ですか?
A3:言葉通りの意味で手取りが減らないという意味ではありません。政府の説明は「社会保障の歳出改革や賃上げの伸び幅の範囲内に収めるため、社会全体として見れば新たな純負担は生じない」という机上の理論に基づいています。個人の給与明細ベースで見れば、確実に保険料額が増加し手取りは減少するため、実質的な増税負担が生じます。
Q4:共働き世帯の場合、夫婦で二重に徴収されてしまうのでしょうか?
A4:その通りです。夫婦双方が会社員や公務員などで自ら健康保険の被保険者になっている場合、夫の給与から夫の年収に応じた額が、妻の給与から妻の年収に応じた額がそれぞれ引かれます。世帯全体として見れば二重の天引きとなり、片働き世帯よりも総負担額は大きくなります。
まとめ:今後の動向と家計を守るための現実的な視点
2026年度から導入される子ども・子育て支援金は、少子化という国難に対する緊急処置として打ち出されたものの、その手法は「社会保険料への上乗せ」という実質的な国民負担増の性格を色濃く帯びています。年収別の負担シミュレーションが示す通り、満額時には多くの現役世代が年間1万円から2万円超の手取り減少に直面します。
政治や行政の言葉遣いに惑わされることなく、自身の給与から毎月いくらが天引きされ、世帯全体としてどのような収支バランスになるのかを正しく把握することが第一歩です。公的な手当の動向を注視しつつも、過度な給付頼みを脱し、税制優遇制度の活用や家計支出の見直しといった「能動的な防衛策」を講じることこそが、先行きの不透明な時代を生き抜くための最も確実な処方箋となります。
同じカテゴリの記事
外食チェーンやご当地グルメを15年取材。メニュー開発の背景や価格の理由まで、店舗と公式発表を一次情報として記事化します。